


 |
公司地址:无锡梅村锡达路580号2-2 |
 |
咨询热线:0510-88158052 |
 |
微信号:13376248485 |
华体会官方网站:
昨天晚上,Anthropic终于公开了他们的IPO申请,把他们的招股书挂上了美国证监会的网站。
很多人也都说,A\为了上市,终于当了回人,给大家掏出了Claude Opus 5.5这种究极好的模型,就为了IPO的时候好一点。
这份文件,正好是在我昨晚飞机起飞前发布的,于是就扒了下来,飞机上大概全部扫了一遍,因为这可能确实是我们第一次有机会如此全面地了解Anthropic这家世界顶级的AI公司。
并且这一次计划募集大概是1000亿美金,估值大概能落到1.5万亿~2万亿之间,如果到时候真的能募到这么多,Anthropic应该是目前人类历史上顶级规模的一次IPO了,对比之前老马的SpaceX上市时达成的世界纪录,首次发行募资750亿美元,随后承销商全额行使超额配售权,最终募了857亿美元。
我自己看完以后,感觉还挺有意思的,总结了11个我觉得还挺好玩的点,给大家伙儿一起来分享一下。
Anthropic的员工,在企业内部都管自己叫“Ants”,一群蚂蚁。招股书上的解释是,这个外号代表的是一种互相协作、不太自我的团队文化,原文用的词叫ego-light。
2020年10月26日晚上,蚂蚁集团在港交所公开了IPO招股文件,准备在上海和香港两地同时上市,计划募资345亿美元,准备在11月5日挂牌交易。
六年后的、同样的10月26日,另一个代码叫ANT的公司,以“蚂蚁”之名,继续冲刺人类历史上最大的IPO记录。
而至于挂牌时间,目前还未确认,不过大家主流说法是,都要等到美国11月3号的中期选举之后。
2023年,Anthropic的收入是4100万美元,同一年,它的利息收入是6900万美元。
那一年,它花在销售和市场上的钱,一共200万美元,2023年超级碗一条30秒广告的均价是700万美元,Anthropic一整年的销售和市场费用,连10秒都买不起。
2025年一季度,收入3.76亿美元。二季度7.87亿,三季度13.82亿,四季度20.40亿。到了今年,一季度47.31亿,二季度115.55亿。
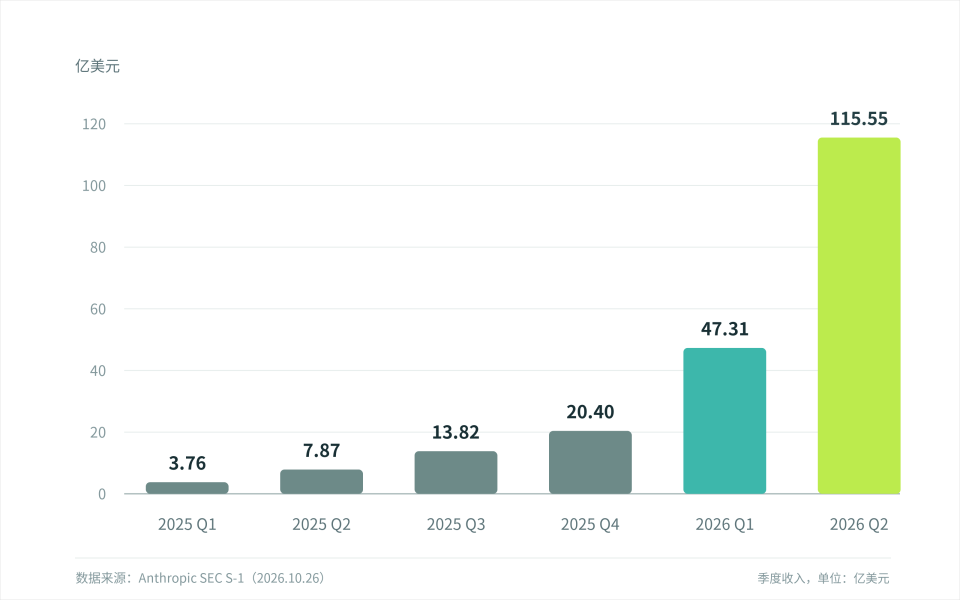
今年二季度,它平均每天的收入是1.27亿美元,2023年一整年挣的钱,现在不到8个小时,就挣回来了。
但光看收入,其实看不出此公司最核心的变化,我认为这个变化,藏在收入和算力成本的比例里。
2025年一季度,0.40美元。二季度0.57,三季度0.68,四季度0.69。今年一季度1.40,二季度2.08。
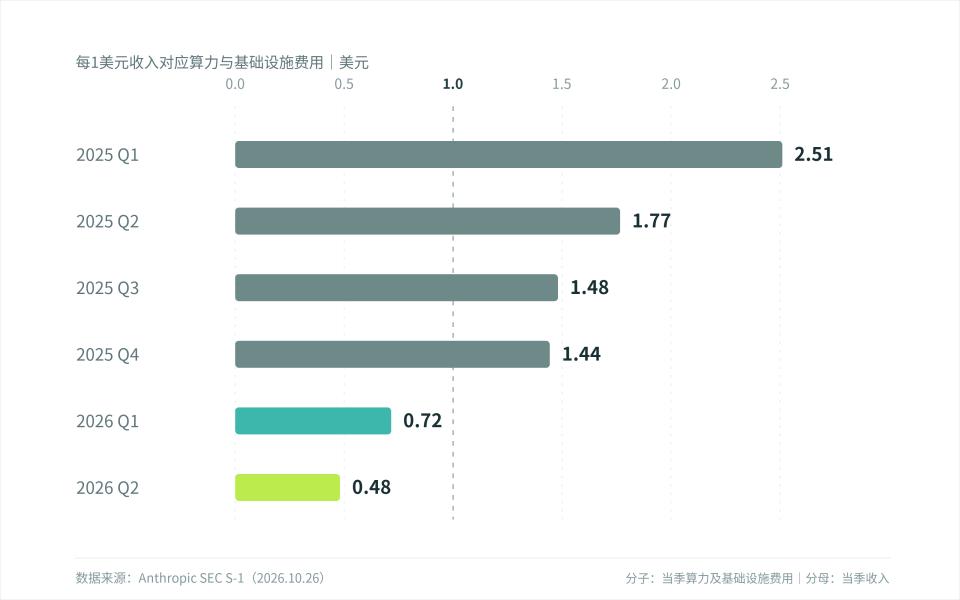
前面整整四个季度,它一直在干一件事,花1块钱买算力,卖出去不到7毛。今年一季度,这条线块。
1. 训练效率提升。Claude已经慢慢的变多地参与到下一代Claude的研发里,内部管这个叫closing the loop。
2. 推理效率提升,同样的模型能力,需要的算力慢慢的变少。从Claude Opus 5.5的强悍气势就能看出来这一点。
3. 芯片。他们自己同时在四种芯片上训练和跑模型,分别是亚马逊的Trainium、谷歌的TPU、英伟达和AMD的GPU,他们自己做了一套调度系统,最大化的压榨性能和性价比。
所以,也就导致了,今年二季度收入同比涨了1368%,但算力和基础设施的开支只涨了300%。
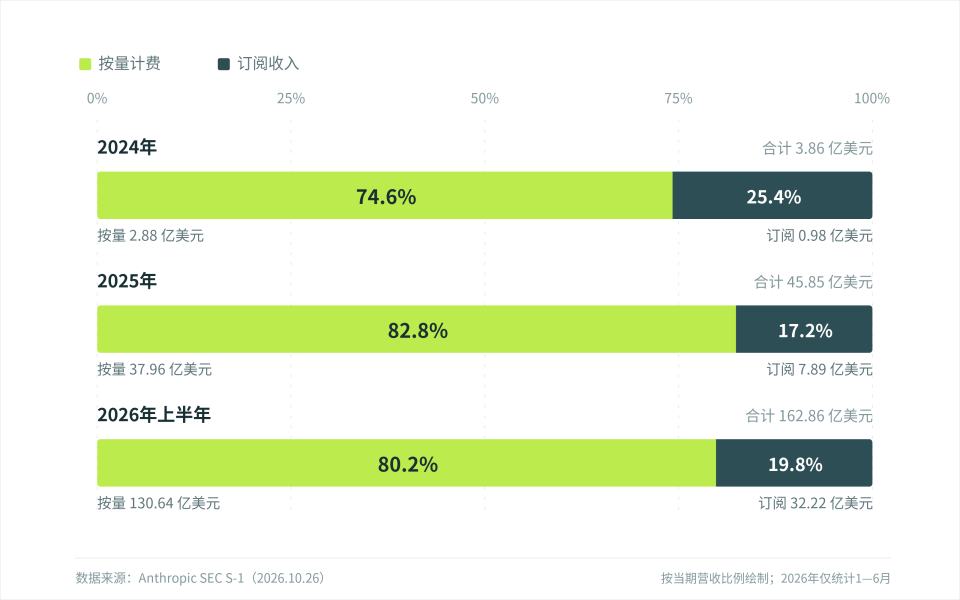
客户结构也在变,今年一季度,前五大客户贡献了大约36%的收入,到了三季度,这个比例降到了大约21%,而且没有一点一家客户的占比超过10%。
并且财富500强里,超过一半已经是它年消费10万美元以上的客户,但这一些企业花在Anthropic身上的钱,平均还不到它们总开支的0.1%,就算是用得最多的前10家,也不到1%。
顺便说一句,当年连10秒超级碗广告都买不起的销售和市场费用,今年上半年是31.68亿美元。
奥特曼专门发了条长推回应,说这些广告挺好笑的,他也笑了,但他想不通Anthropic为何需要搞这么“clearly dishonest”的东西。
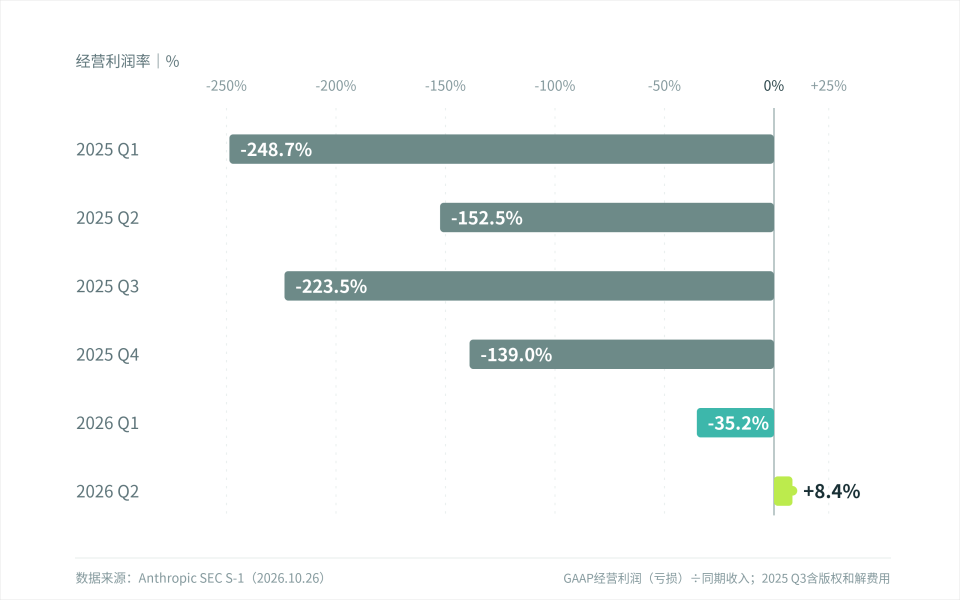
我知道很多人好奇,不是说二季度经营利润是正的吗?那一边经营赚钱,一边净亏几百亿,那这钱是亏到哪去了?
答案在利润表下半截的一行科目,叫可转换票据、衍生负债和SAFE的公允市价变动,今年上半年,这一行是负的724亿。
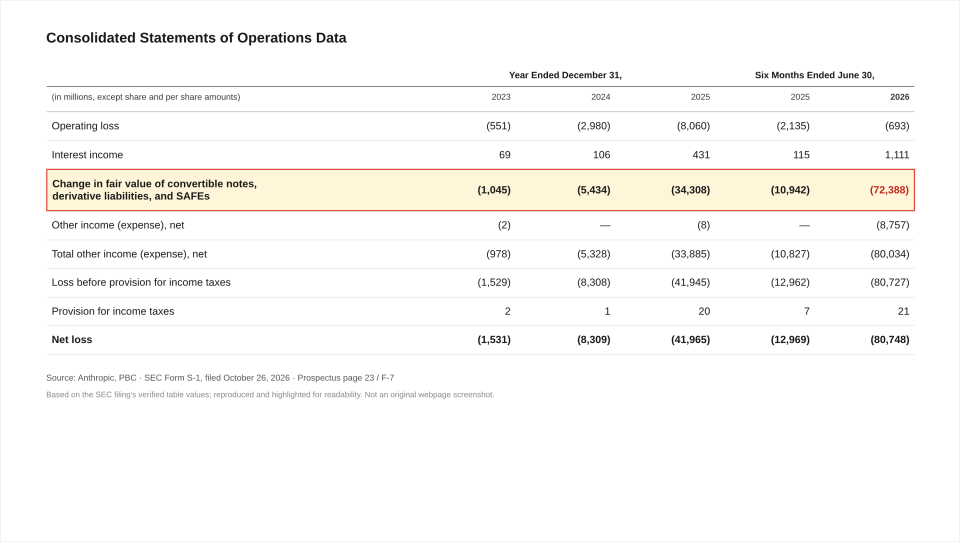
亚马逊投给Anthropic的钱里,有一大块不是直接买股票,而是以可转换票据的形式给的,可转换票据你能够理解成一张借条,上面写着,以后能按约定的价格换成股票,截至今年6月底,这批借条的本金还有62亿美元。
问题在于,Anthropic的估值,今年2月是3800亿美元,5月就变成了9650亿。
估值涨得越猛,这张能按老价格换股票的借条就越值钱,会计准则要求,借条多值了多少,Anthropic就得在自己账上记多少亏损。
所以光今年第二季度,这一项就记了596亿美元,招股书自己的解释是,这一季的数字最大,主要是因为H轮融资把估值抬上去了,其他的还有84亿,跟今年新签的几份票据购买协议有关。
所以这种亏损,其实一分钱现金都不用掏,招股书也给了一个调整后的口径,把这些公允市价变动、股权激励之类的项目剔掉,今年上半年的调整后净利润,是正的26.71亿美元。
和解覆盖40多万本书,每本大约3000美元,今年7月20号法院正式批准。
这个案子最魔幻的地方在于,法官Alsup当时认定,Anthropic自己掏钱买来纸质书、扫描进数据库,属于合理使用,合法。从盗版网站下载的那几百万本,不行。
后来法院解封了4000多页案卷,《》从里面挖出一个内部项目,叫Project Panama。Anthropic从2024年初开始,成批买下几百万本二手书,用液压切书机把书切开,高速扫描,然后把书送去回收。内部文件里的原话是,「our effort to destructively scan all the books in the world」,我们要破坏性地扫描全世界所有的书。
Anthropic写道,它的收入里,一直包含、以后也会继续包含一部分钱,来自后来被认定违反了使用政策或商业条款的客户,原因是,发现、调查、封号都需要一些时间,钱先收了,号后封。
然后给了一个数字,截至今年9月30日的前9个月,这部分收入大约占总收入的5%到7%。
我粗算了一下,上半年162.86亿,加上新闻媒体报道的三季度168亿,前9个月大概330亿美元,所以5%到7%,就是16亿到23亿美元。
然后说,8月9月他们加大了识别和封禁的力度,所以当时很多账号阵亡了(我之前的老号也是倒在了那一批),这会降低他们违规收入的占比,也可能拉低未来的收入和增速。
今年1月,Anthropic切断了xAI员工通过Cursor使用Claude的权限,xAI的一位联合发起人在内部邮件里写,效率会受影响,但这也逼着我们做自己的编程产品。
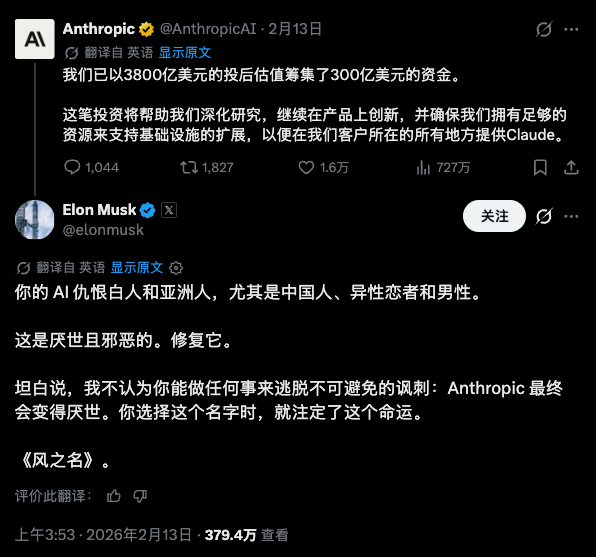
马斯克的口风立马也变了,说他见到的Anthropic的人都非常能干,非常在乎做正确的事。
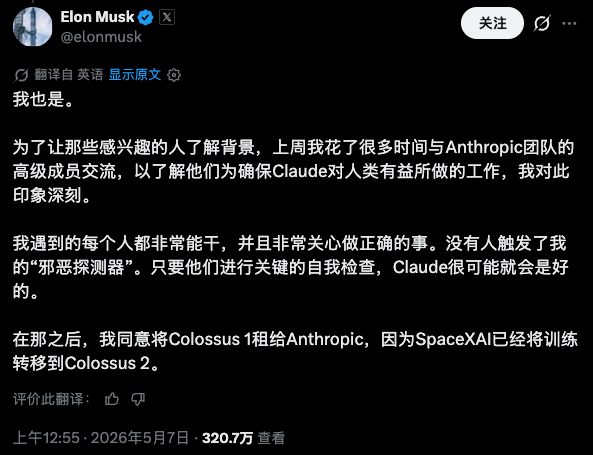
6月SpaceX上市,据路透社对SpaceX招股书的解读,当时Anthropic每个月要付的钱,大约是12.5亿美元。
从5月到10月,Anthropic和一家叫SpaceX.AI LLC的公司签了、又改了好几份合同,括号里写着,此公司的曾用名是X.AI LLC。
合同总额最高1205亿美元,期限到2029年,所以这么算下来,等所有算力在12月交付完,Anthropic每个月要付给它大约31亿美元。
SpaceX的招股书里写着,它整个AI业务今年一季度的收入,是8.18亿美元。
Anthropic一个月的算力费,差不多是马斯克AI业务一整个季度收入的四倍。
马斯克这1205亿美元,还不算啥,接下来,才是让我大开眼界,重新理解了一下,什么叫“重资产”。。。
谷歌,至少1145亿美元,2026年4月到2033年7月。另外还约定了2028到2031年额外采购的TPU算力,Anthropic自己估计还要再花1250亿到1500亿美元,这部分甚至没算进合同承诺表。
博通,一份5年期的AI加速器设备租赁,租金合计约1612亿美元,不可撤销。
谷歌、亚马逊、微软这几份合同里,都有同一个短语,regardless of actual usage,不管实际用不用,钱都得付。谷歌和亚马逊还写了,用不满,按差额补。
这种条款有个专门的叫法,照付不议。以前最常见的地方,是天然气、电力这种能源行业的长期合同。
SBF当年投Anthropic,花5亿美元买到的是一堆没有投票权的股票。其实不止他,亚马逊、谷歌这种往里投了几十亿、上百亿美元的大股东,上市以后拿到的是N类股,同样没有投票权。
名单上的每一个人,向公司出资1美元。公司用这笔钱,向Anthropic认购1股F类股。
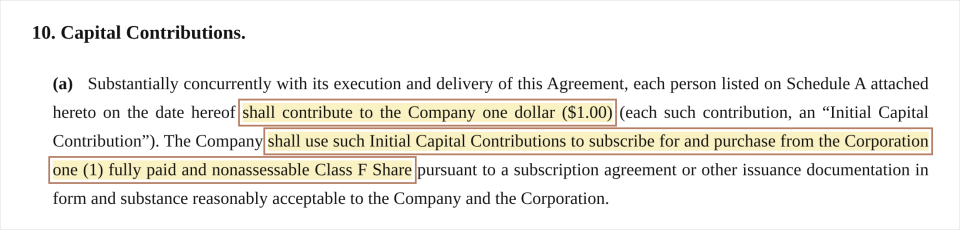
这1股F类股,没有一点经济权利,分不了一分钱利润,但它的投票权,固定等于公司全部投票权的50.1%,所有交给股东投票的事项都算,包括选举信托席位以外的董事,以后公司再怎么增发新股,都稀释不了它。
协议里还特意写了一句,这1美元是不可撤回的出资,7个人放弃了任何要回这笔钱的权利。
上市之前,Anthropic已经把8亿4千万股N类股,划进一家全资子公司,叫Anthropic公益基金,占全方面摊薄股本的5%,信托主席Buddy Shah,也会是这个基金的首批管理人之一。
然后呢,董事会通过了一个机制,从IPO发行价开始,股价每持续上涨50%,就可以再往这个基金里放最多2%的股份。
2020年,牛津人类未来研究所的几位研究员写过一篇论文,叫「Windfall Clause」,意外之财条款,设想AI公司提前承诺,一旦赚到超常利润,就把其中一大块分给社会。
创始人信的脚注写着,7位联合发起人每人承诺捐出个人股份的80%,加起来是全方面摊薄股本的9%。然后员工通过配捐计划认捐的,是8%,再加上公益基金的5%。
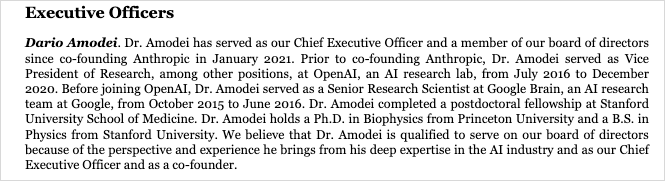
普林斯顿生物物理博士,斯坦福医学院博士后,2015年10月到2016年6月在谷歌大脑,2016年7月到2020年12月在OpenAI,最后做到研究副总裁。
要知道,达里奥自己说的,他进入AI圈,是2014年底在百度,跟着吴恩达做语音识别,也是在那里,他第一次注意到,给模型越多数据,效果就稳定地越好。
没想到吧,2020年才被提出的Scaling Laws,其实是达里奥在百度就有过灵光一闪了。
意思是,一年前在Anthropic花1块钱的客户(不算订阅用户),今年同一个季度,一共花了9块钱。
做企业软件的人都知道,这个指标做到120%就算优秀,Snowflake当年最巅峰的时候是178%,已经被当成传奇讲了好多年。
但是因为AI的迅猛发展,了这么多年产品,确实是第一次见到这种离谱的数据。
第二个,人效。截至今年9月30日,Anthropic每个员工对应过去12个月的收入,超过660万美元,一年前是140万。员工数,从2024年底的约940人,涨到了约5300人。
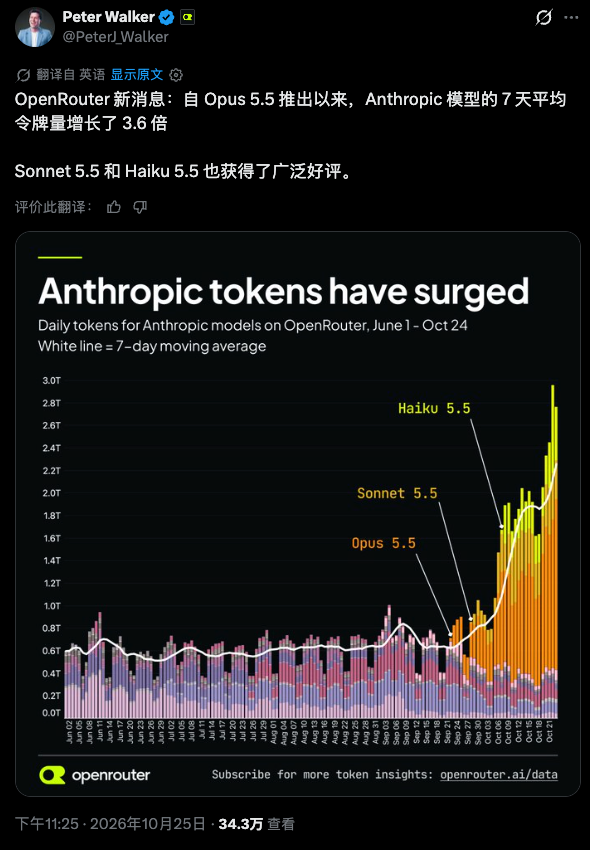
招股书上说,今年三季度,Anthropic超过80%的收入,来自过去6个月里才发布的模型版本。
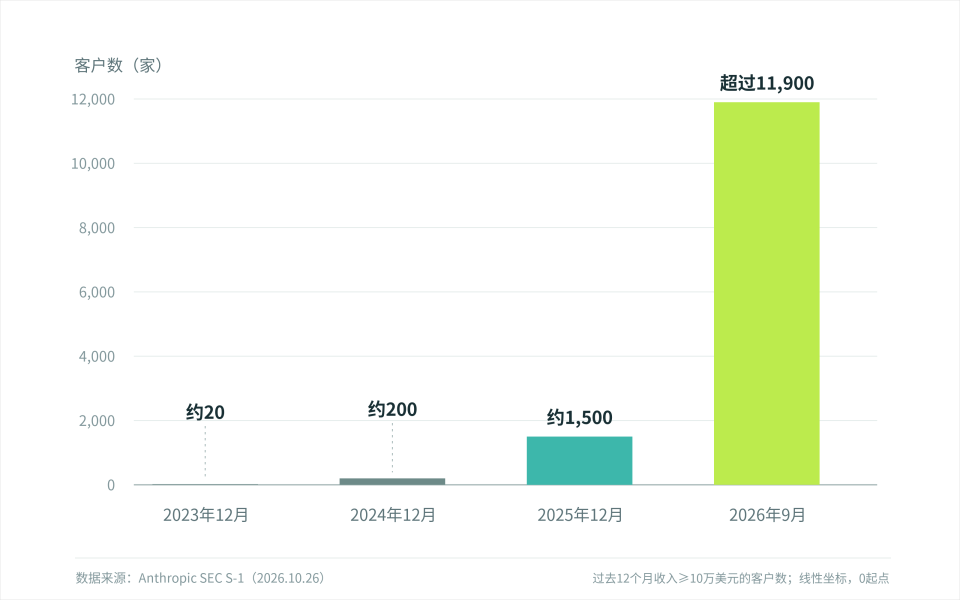
第四个,客户。年消费10万美元以上的客户,2023年底大约20家,今年9月底超过11900家,另外,还有大约4000万个消费不到10万美元的客户。
但是坦率的讲,Anthropic这样如此大开大合、天文数字级别的招股书,确实从来没见过。
我们正在见证的,已经是一场涉及资本、能源、软件、硬件与社会制度的全面重组。
到那时,我们终于有机会直接比较OpenAI和Anthropic的真实营收、算力成本、毛利率、现金流以及模型业务的盈利能力。
,华体会网页版入口